株の税金は特定口座ならどうなる?2026年最新の税率・確定申告・損益通算を徹底解説
株式投資で利益が出たとき、気になるのが税金と確定申告の手続きです。証券会社で「特定口座」を開設していれば、売買益の計算を任せられますが、源泉徴収あり・なしの選択によって納税の方法や申告の必要性が変わります。
2026年10月現在、上場株式の譲渡益に対する標準的な税率は20.315%です。ただし、特定口座を利用していても、複数の証券会社にまたがる損益通算や損失の繰越控除を利用したい場合には、確定申告が必要になることがあります。国税庁の「No.1476 特定口座制度」などの公的資料をもとに、税金の計算方法から口座選びの判断基準まで整理します。
📌 【この記事の重要ポイントまとめ】
- 税率:上場株式の譲渡益には、所得税・復興特別所得税・住民税を合わせて原則20.315%が課税される。
- 確定申告:特定口座の「源泉徴収あり」なら、口座内の売買益は原則として申告不要。ただし、損益通算や損失繰越を利用する場合などは申告を検討する。
- 口座選び:手間を減らすなら源泉徴収あり、納税を自分で管理したいなら源泉徴収なし、非課税での運用を優先するならNISAが選択肢になる。
【2026年最新】株の税金は特定口座ならどうなる?基本の仕組みを解説
特定口座とは、証券会社などの金融商品取引業者が、口座内で保有する上場株式等の売買について取得費や譲渡損益を計算し、税務手続きを簡素化するための制度です。
国税庁の「No.1476 特定口座制度」では、特定口座内の譲渡所得等について、金融機関が計算を行い、年間の取引内容をまとめた「特定口座年間取引報告書」を作成する仕組みが説明されています。
特定口座には、源泉徴収ありと源泉徴収なしの2種類があります。どちらを選んでも売買損益の計算を証券会社に任せられますが、税金を徴収するタイミングと確定申告の扱いが異なります。
株の税金20.315%の内訳
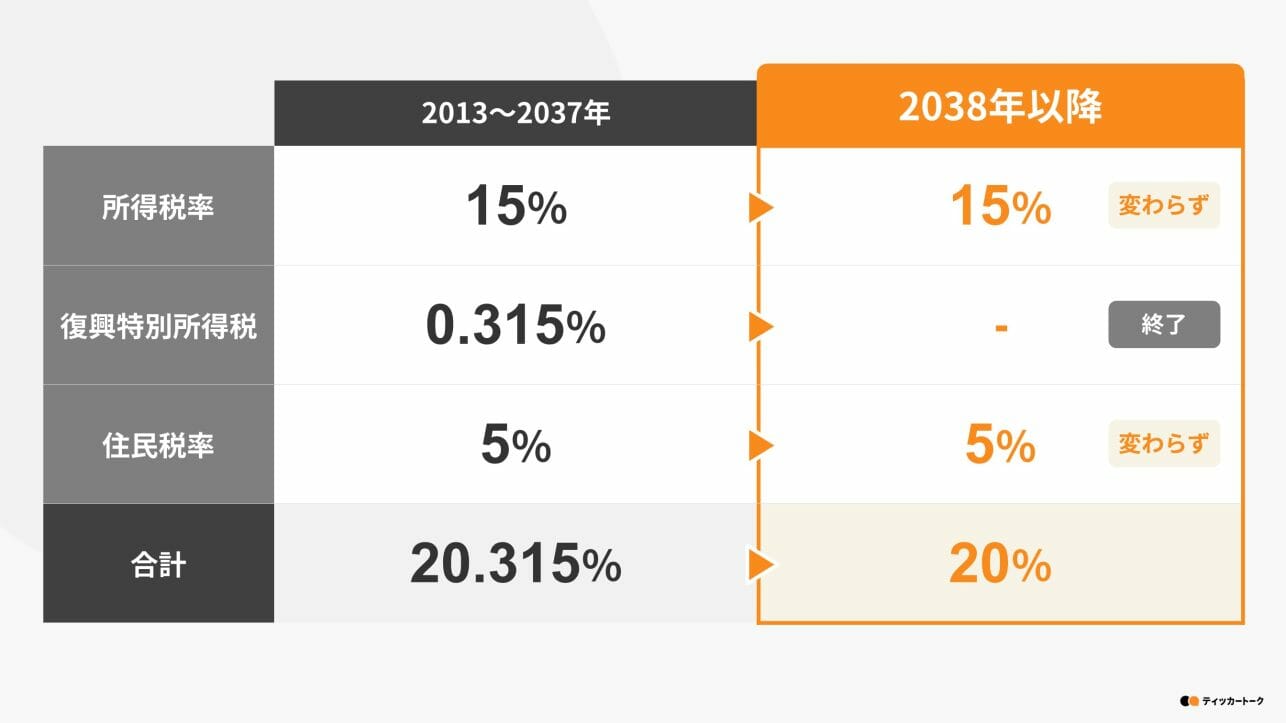
一般的な上場株式の売却益に適用される税率は、合計20.315%です。内訳は次のとおりです。
- 所得税:15%
- 復興特別所得税:0.315%
- 住民税:5%
復興特別所得税は、所得税額に対して2.1%を上乗せする仕組みです。そのため、所得税15%に対して0.315%が加わります。
なお、国税庁が公表する制度案内では、2027年1月1日以後に生じる所得について、復興特別所得税の税率変更と防衛特別所得税の徴収開始が示されています。標準的な株式譲渡益については、これらの内訳変更だけで合計税率が20.315%から引き下げられるわけではありません。2026年分の取引と2027年以降の取引は、適用年分を分けて確認することが大切です。

【徹底比較】特定口座の源泉徴収あり・なしと一般口座の違い
特定口座を選ぶ際、最初に判断したいのが源泉徴収の有無です。確定申告をできるだけ避けたいのか、それとも複数の口座の損益をまとめて管理したいのかによって、適した選択肢が変わります。
| 口座の種類 | 売買損益の計算 | 税金の徴収 | 確定申告の扱い | 向いている人 |
|---|---|---|---|---|
| 特定口座・源泉徴収あり | 証券会社が計算 | 原則として証券会社が徴収・納付 | 口座内の対象利益は原則不要 | 納税の手間を減らしたい人 |
| 特定口座・源泉徴収なし | 証券会社が計算 | 自分で納税手続きを行う | 原則として申告が必要 | 納税額を自分で管理したい人 |
| 一般口座 | 原則として自分で計算 | 自分で納税手続きを行う | 必要に応じて自分で計算・申告 | 自分で取得費などを管理する人 |
特定口座・源泉徴収ありは確定申告不要が基本
源泉徴収ありを選ぶと、証券会社が口座内の譲渡益に対する税額を計算し、原則として売却益から税金を徴収して納付します。対象となる口座内の利益について、通常は自分で確定申告をする必要がありません。
給与所得者や、投資以外の収入がある人にとっても、株式投資の納税手続きを簡単にできる点が大きな利点です。ただし、別の理由で確定申告が必要な場合まで免除されるわけではありません。
また、源泉徴収ありの口座であっても、他の証券口座との損益通算や、損失の繰越控除を利用するために確定申告を行うことは可能です。
特定口座・源泉徴収なしは税金を自分で申告する
源泉徴収なしでは、証券会社が年間の譲渡損益を計算してくれますが、売却益に対する税金は原則として自分で申告・納付します。源泉徴収ありと比べると、税額の計算材料を用意する手間は少なくても、納税手続きは必要になります。
「源泉徴収なしなら税金が安くなる」と考えるのは誤解です。一般的な上場株式の譲渡益に対する税率は、源泉徴収の有無によって変わりません。違うのは主に、納税方法と申告手続きです。
一般口座との違いは取得費や損益計算の手間
一般口座では、原則として取得費や売却額、手数料などを自分で整理して譲渡損益を計算します。特定口座では証券会社が損益を計算し、年間取引報告書を作成するため、確定申告を行う場合も計算の負担を軽減できます。
初めて株式投資をする人や、売買回数が多い人は、特別な事情がなければ特定口座の利便性を検討する価値があります。
【計算例付き】株式譲渡益の税金はいくら?計算方法を解説
株式譲渡益の税金は、売却代金そのものではなく、売却によって得た利益をもとに計算します。購入代金や売買手数料などを考慮する必要があります。
株式譲渡益の基本計算式
譲渡益=売却代金-取得費-売却にかかった手数料等
課税対象となる譲渡益がプラスの場合、標準的な税額は次の式で概算できます。
税額の目安=課税対象の譲渡益×20.315%
例えば、株式を100万円で購入し、130万円で売却したとします。購入時・売却時の手数料などを考慮しない単純な例では、譲渡益は30万円です。
- 購入金額:100万円
- 売却金額:130万円
- 譲渡益:30万円
- 税金の概算:30万円×20.315%=60,945円
- 税引き後の利益:約239,055円
実際の税額は、取得費の計算、手数料、端数処理、他の取引との損益などによって異なります。複数回に分けて購入した株式では取得費の計算にも注意が必要です。
配当金にも税金がかかる
株式を売却して得た利益とは別に、上場株式の配当金にも原則として20.315%の税金がかかります。配当金は譲渡益とは所得の区分が異なりますが、一定の条件を満たせば、確定申告によって株式の譲渡損失と損益通算できる場合があります。
なお、配当金の課税方式には、申告不要、総合課税、申告分離課税などがあります。損益通算を利用するには、配当所得について申告分離課税を選択する必要があるため、単純に税率だけで判断しないことが大切です。

【要注意】特定口座でも確定申告が必要になるケース
特定口座を使っているからといって、すべてのケースで確定申告が不要になるわけではありません。国税庁の制度案内でも、源泉徴収口座の譲渡所得を申告するかどうかは、一定の条件のもとで口座ごとに選択できることが説明されています。
ケース1:源泉徴収なしの口座で利益が出た
特定口座・源泉徴収なしでは、証券会社が譲渡損益を計算しますが、原則として自分で確定申告と納税を行います。ただし、所得税の申告義務には所得の状況などによる例外があるため、給与所得者の申告不要制度などに該当するかは個別に確認が必要です。
ケース2:複数の証券会社の損益を通算したい
例えば、A証券の特定口座で20万円の利益があり、B証券の特定口座で10万円の損失が出た場合、両方の口座が源泉徴収ありでも、自動的に両社間で損益が相殺されるわけではありません。
損益通算を行うには、原則として確定申告が必要です。申告によって課税対象の利益を調整できれば、すでに徴収された税金の還付を受けられる場合があります。
ケース3:損失を翌年以降に繰り越したい
その年に発生した株式の譲渡損失を翌年以降の利益から差し引きたい場合も、確定申告が必要です。対象となる損失を繰り越すには、損失が発生した年に所定の申告を行い、その後も要件に従って連続して確定申告を行う必要があります。
ケース4:株式の譲渡損失と配当金を相殺したい
上場株式の譲渡損失は、一定の要件を満たせば、申告分離課税を選択した上場株式等の配当所得などと損益通算できます。この特例を利用する場合は、確定申告書に必要事項を記載し、所定の明細書などを添付する必要があります。
ケース5:株式以外の理由で確定申告が必要
医療費控除や寄附金控除などを申告する場合、事業所得がある場合など、株式投資とは別の理由で確定申告が必要になることもあります。ただし、申告するからといって、源泉徴収ありの口座で受け取った株式の利益を必ず申告しなければならないわけではありません。申告対象とする所得を個別に判断することが重要です。
また、株式の利益を確定申告すると、合計所得金額などの判定に影響し、扶養の判定や国民健康保険料などに影響する場合があります。具体的な影響は加入制度や自治体などによって異なるため、税金の還付額だけでなく、申告による全体的な影響を確認しましょう。
【損を防ぐ】特定口座の損益通算・配当金の相殺・損失繰越
株式投資では、利益が出た年だけでなく、損失が発生した年の税務処理も重要です。損失を適切に申告することで、税負担を抑えられる可能性があります。
特定口座の損益通算とは
損益通算とは、一定の範囲内で利益と損失を相殺することです。上場株式等の譲渡損失は、一定の要件のもとで、他の上場株式等の譲渡益と通算できます。
ただし、株式の譲渡損失を給与所得や事業所得などから差し引くことは、原則としてできません。また、上場株式等と一般株式等では損益通算できる範囲が異なるため、保有する金融商品の種類にも注意が必要です。
特定口座の配当金と譲渡損失を相殺する条件
源泉徴収ありの特定口座では、上場株式等の配当金などを受け入れる設定をしている場合、同じ口座内で生じた譲渡損失と配当金などを一定の条件のもとで通算し、源泉徴収税額を調整できます。
この仕組みを利用するには、証券会社で配当金などを受け入れるための手続きや設定が必要になる場合があります。配当金の受取方法や口座の設定を確認しておきましょう。
一方、別の証券会社の口座にある譲渡損失と配当金を通算したい場合には、原則として確定申告が必要です。また、同じ源泉徴収口座内の譲渡損失を申告する場合、その口座に受け入れた配当金なども合わせて申告する必要があります。
株の譲渡損失は最長3年間繰り越せる
国税庁の「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」によると、損益通算しても控除しきれない対象の損失は、一定の要件を満たすことで、翌年以後3年間にわたって繰り越せます。
例えば、ある年に30万円の譲渡損失が発生し、その年に相殺できる利益がなかった場合、所定の申告手続きを行うことで、翌年以降の対象となる譲渡益や配当所得などから差し引ける可能性があります。
ただし、繰越控除を受けるには、損失が発生した年の確定申告に加え、その後の年も連続して所定の申告書類を提出する必要があります。翌年に株式を売買しなかった場合も、繰越控除を継続するための申告要件を確認してください。
なお、NISA口座内で発生した損失は、特定口座や一般口座の利益と損益通算できず、翌年以降への繰越控除もできません。
【NISAと特定口座の違い】どちらを選ぶべき?
NISAと特定口座は、そもそも制度の目的が異なります。特定口座は課税口座での取引管理や納税手続きを簡素化する仕組みであるのに対し、NISAは一定の投資から得られる利益を非課税にする制度です。
NISAは売却益や配当金などが非課税
金融庁のNISA制度説明資料によると、NISA口座で保有する対象商品の売却益や配当・分配金は、制度上の要件を満たす範囲で非課税になります。課税口座で通常20.315%の税金がかかる利益を非課税で運用できる点が特徴です。
ただし、NISAには重要な注意点があります。NISA口座内で損失が出ても、その損失は税務上ないものとみなされ、特定口座などの利益と相殺できません。損失の繰越控除も利用できません。
投資目的に合わせた使い分け
- 長期的な資産形成を優先する:非課税メリットを活用できるNISAを検討する。
- NISAの非課税枠を超えて投資する:特定口座を利用して取引を管理する。
- 確定申告の手間を減らしたい:特定口座の源泉徴収ありを検討する。
- 複数口座の損益を調整したい:年間取引報告書を確認し、確定申告による損益通算や繰越控除の適用を検討する。
NISAと特定口座は、必ずしもどちらか一方だけを使う必要はありません。非課税メリットを活用する資産と、課税口座で管理する資産を分ける方法もあります。自分の投資期間、売買頻度、損失が出た場合の税務処理まで含めて選ぶことが大切です。
【株税金特定口座】に関するよくある質問(FAQ)
Q1:特定口座の源泉徴収ありなら、株でいくら利益が出ても確定申告は不要ですか?
A1:対象となる口座内の譲渡益については、原則として確定申告は不要です。ただし、他の口座との損益通算や損失の繰越控除を利用する場合、あるいは別の理由で確定申告が必要な場合などは、申告を検討する必要があります。
Q2:特定口座の源泉徴収なしは、税金が安くなりますか?
A2:源泉徴収の有無によって、標準的な上場株式の譲渡益に対する税率が変わるわけではありません。源泉徴収なしでは原則として自分で確定申告と納税を行います。税率の違いではなく、手続きや資金管理の方法で選ぶことが基本です。
Q3:特定口座で損失が出た場合、確定申告をしたほうがよいですか?
A3:他の証券口座に利益がある場合や、対象となる配当金との損益通算をしたい場合、損失を翌年以降に繰り越したい場合には、確定申告を検討する価値があります。ただし、損益通算や繰越控除には対象となる取引や必要書類などの条件があります。
まとめ:特定口座は税率だけでなく申告の必要性で選ぶ
2026年の株式投資では、特定口座を利用することで売買損益の計算や納税手続きを簡素化できます。上場株式の譲渡益に対する標準的な税率は20.315%で、源泉徴収あり・なしによって基本的な税率が変わるわけではありません。
確定申告の手間を減らしたい人には源泉徴収あり、損益を自分で管理しながら納税したい人には源泉徴収なしが選択肢になります。ただし、複数の証券口座を利用している人や、配当金との損益通算、損失の繰越控除を考えている人は、申告によるメリットと影響を比較することが重要です。
まずは証券会社の口座設定と特定口座年間取引報告書を確認し、利益・損失・配当金の状況を整理しましょう。国税庁の「No.1476 特定口座制度」「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」、金融庁のNISA制度説明資料を参考に、自分の投資スタイルに合った口座と申告方法を選ぶことが、税金の払い過ぎや手続き漏れを防ぐ第一歩です。 (出典: 株 税金 特定 口座(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
