PayPay本人確認は危険?個人情報リスクと詐欺の見分け方を2026年最新解説
PayPayの本人確認は危険なのか、運転免許証やマイナンバーカード、顔写真などを提出しても大丈夫なのか。不安を感じて「PayPay 本人確認危険」と検索する人は、個人情報の漏えいや悪用、詐欺サイトへの誘導、本人確認をしない場合の不便さなどが気になっているはずです。
2026年10月現在、PayPay株式会社は本人確認の仕組みや情報管理に関する方針を公開し、不正利用対策を進めています。一方で、本人確認をすれば情報漏えいの可能性が完全になくなるわけではなく、偽サイトに個人情報を入力する危険もあります。運営会社の実態、個人情報の取り扱い、本人確認のメリットとデメリット、公式アプリでの申請方法を整理し、安心して利用するための判断材料を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPayの本人確認そのものが危険だと断定できる根拠はありません。ただし、本人確認には重要な個人情報を提供するため、情報管理の仕組みを理解する必要があります。
- 要点2:本人確認を完了すると、銀行口座への出金やPayPayマネーの利用、不正利用時の補償申請などでメリットがあります。一方、未確認でも利用できる機能はあります。
- 要点3:2026年はフィッシング詐欺やSIMスワップ詐欺への注意が引き続き必要です。SMSのリンクではなく、公式アプリを自分で起動して手続きすることが基本です。
【結論】PayPayの本人確認は危険なのか?不安の原因と実態
まず押さえたいのは、PayPayの本人確認と、PayPayを装った偽サイトに個人情報を入力する行為は、まったく別の問題だということです。
本人確認は、利用者が誰であるかを確認し、金融サービスの利用や不正利用対策につなげるための手続きです。正規のアプリから手続きする場合と、SMSやSNSで送られてきた不審なリンクから書類や顔写真を送信する場合とでは、情報を渡す相手が異なる可能性があります。
「本人確認が危険」といわれる背景には、主に次の4つの不安があります。
- 運転免許証やマイナンバーカードなどの本人確認書類が漏えいしないか。
- 顔写真や氏名、生年月日、住所などが悪用されないか。
- PayPay株式会社や関係会社による個人情報の利用範囲が分かりにくい。
- 本人確認を装った偽サイトやフィッシング詐欺に遭わないか。
これらの不安は、すべて根拠のないものというわけではありません。本人確認書類や顔画像は、第三者に渡った場合に悪用されるおそれがある重要な情報です。また、正規のサービスであっても、情報セキュリティ上のリスクがゼロになるわけではありません。
一方、PayPay公式の「セキュリティに対する取り組み」では、個人情報や決済情報の暗号化、フィッシングサイトへの対策、脆弱性診断、不正な通信の監視などが説明されています。公式発表によれば、不正利用の検知や監視は24時間365日体制で行われています。
つまり、判断すべきなのは「本人確認だから危険」「大手サービスだから絶対安全」という二択ではありません。正規の手続きであること、情報の利用目的を理解できること、自分に必要な機能とリスクが釣り合っていることを確認するのが現実的です。

【運営会社と安全性】PayPay株式会社はどんな会社?
個人情報を提出する前に確認しておきたいのが、サービスの運営主体です。PayPay株式会社は、スマートフォンを使った決済サービスなどを開発・提供するフィンテック企業です。
PayPay株式会社の公式会社概要によると、同社は2018年6月15日に設立され、本社は東京都新宿区四谷にあります。ソフトバンク株式会社やLINEヤフー株式会社と資本・事業面で関係を持ち、決済を中心に金融サービスとの連携を進めています。
運営会社が明確であることは、問い合わせ先や利用規約、プライバシーポリシーを確認できるという点で重要です。ただし、企業の知名度や規模だけで、個人情報が絶対に漏えいしないと判断することはできません。
PayPay公式が公開している主なセキュリティ対策は、次のとおりです。
- 情報の暗号化:個人情報や決済情報の保護に暗号化技術などを利用。
- 不正利用の検知:システムや担当スタッフによる不審な取引の監視。
- 脆弱性診断:外部機関による診断や侵入テストなどを実施。
- フィッシング対策:PayPayを装った偽サイトの情報を収集し、閉鎖対応や注意喚起を実施。
- アカウント保護:不正利用が疑われる場合の調査や利用停止などの対応。
こうした対策は安全性を高めるものですが、利用者側の対策も欠かせません。例えば、他社サービスと同じパスワードを使い回していると、別のサービスで発生したアカウント侵害がPayPayの不正利用につながる可能性があります。
また、PayPayのアカウントを装った偽ログイン画面に認証情報を入力したり、第三者にSMS認証コードを伝えたりすれば、正規サービス側の対策だけでは被害を防ぎきれない場合があります。
2026年8月28日付のPayPay公式告知でも、他社サービスのアカウント乗っ取り、偽のログイン画面への誘導、スマートフォンの紛失・盗難などを通じた不正利用への注意が呼びかけられています。本人確認の安全性を考える際は、書類の提出だけでなく、アカウント全体の管理も視野に入れる必要があります。
【比較表】本人確認のメリット・デメリットと、しない場合の制限
PayPayの本人確認には、利用できる機能を広げるメリットがあります。一方で、本人確認書類などの情報をサービスに提供することになるため、プライバシー面の確認も必要です。
本人確認をしない場合、PayPayのすべての機能が使えなくなるわけではありません。店頭での支払いなど、利用できる機能は残ります。ただし、銀行口座からのチャージや出金、残高の種類、ポイント付与などに制限があります。
| 比較項目 | 本人確認済み | 本人確認未完了 |
|---|---|---|
| 店頭での支払い | 利用可能 | 利用可能な範囲で利用できる |
| 銀行口座からのチャージ | 本人確認後、所定の条件で利用可能 | 制限される |
| 残高の種類 | チャージ方法などの条件に応じてPayPayマネーを利用可能 | チャージした残高はPayPayマネーライトになる |
| 銀行口座への出金 | 出金可能なPayPayマネーなど、所定の条件を満たせば利用可能 | 利用できない |
| 友だちへの送金 | PayPayマネーを含め、条件に応じて利用可能 | PayPayマネーライトなど、利用できる残高に制限がある |
| PayPayステップのポイント付与 | 2026年6月2日以降、本人確認済みであることが付与条件 | 本人確認が完了していない場合は付与対象外 |
| 不正利用時の補償 | 所定の条件を満たした場合に補償申請が可能 | 本人確認が未完了だと手続きや確認に時間がかかる場合がある |
| プライバシー面 | 本人確認書類などの情報を提供する必要がある | 本人確認に伴う書類提出は不要だが、サービス利用に必要な情報の提供は発生する |
この比較で注意したいのは、本人確認を完了すれば、すべてのチャージ方法でPayPayマネーになるわけではない点です。PayPay公式ヘルプによると、PayPayカード、PayPayクレジット、ソフトバンク・ワイモバイルまとめて支払いによるチャージは、本人確認済みでもPayPayマネーライトになります。
また、本人確認が完了していないと、銀行口座への出金ができないほか、PayPayステップのポイント付与にも影響します。2026年6月2日以降は、本人確認が完了していることがポイント付与の条件となっています。
不正利用時の補償にも注意が必要です。PayPay公式の安全対策案内では、利用中のアカウントが第三者に不正利用された場合の全額補償を案内していますが、本人確認が必要であり、所定の条件を満たす必要があります。利用者自身が詐欺相手に送金した取引などは、通常の不正利用とは扱いが異なり、補償制度の対象外となる場合があります。
本人確認をするか迷っている場合は、店頭決済だけで十分なのか、銀行口座からのチャージや出金、送金、ポイント付与まで利用したいのかを基準に考えると判断しやすくなります。

【個人情報リスク】提出する情報とプライバシーポリシーの確認点
PayPayの本人確認で気になるのは、書類や顔写真を提出した後に、どのような情報が扱われるのかという点です。申請方法によって異なりますが、本人確認では、本人確認書類に記載された氏名、生年月日、住所などの情報や、顔画像などが確認に使われます。
こうした情報は、本人確認や不正利用防止に役立つ一方、流出すれば、なりすましなどに悪用される可能性があります。特に、本人確認書類の画像と氏名、住所、生年月日などが組み合わさると、単独の情報よりも悪用のリスクが高まる場合があります。
ここで確認しておきたいのが、PayPay株式会社のプライバシーポリシーです。公式のプライバシーポリシーでは、サービス提供、本人確認、不正利用対策、問い合わせ対応などの目的に応じて、個人情報やサービス利用に関する情報を取り扱うことが説明されています。
また、PayPay金融グループ内での共同利用について、登録・申込情報、取引内容、サービス利用に関する情報、不正利用の類型・内容、デバイス情報などが対象として記載されています。ソフトバンク株式会社との共同利用についても、サービス運営、広告・マーケティング、サービス改善、安全なサービス提供やリスク管理などの目的が示されています。
ただし、共同利用の記載があるからといって、提出した本人確認書類の画像が無条件にすべての関係会社へ共有されるという意味ではありません。情報の種類、利用目的、共同利用する会社の範囲、個別サービスの規約を分けて確認することが大切です。
特定個人情報については、公式のプライバシーポリシーに共同利用を行わない旨の記載があります。マイナンバーカードを本人確認書類として使うことと、マイナンバーそのものを自由に提供・利用することは同じではありません。カードを利用する場合も、公式アプリが表示する手順に従い、SNSやメールで番号を送らないようにしましょう。
個人情報のリスクを抑えるために、申請前には次の点を確認してください。
- アプリの提供元がPayPay株式会社であること。
- プライバシーポリシーで利用目的や共同利用の範囲を確認できること。
- 本人確認に必要な書類や情報が、アプリ内の正式な手続きで求められていること。
- SMSやSNSの相手から、本人確認書類の画像や認証コードを送るよう要求されていないこと。
- 不要な外部アプリやファイルをインストールしなくても申請できること。
個人情報の提供に抵抗がある場合は、無理にその場で申請する必要はありません。必要な機能と情報提供の範囲を確認し、納得してから手続きすることが重要です。
【詐欺サイトの見分け方】公式アプリで本人確認する方法と注意点
本人確認をめぐる大きなリスクの一つが、PayPayを装ったフィッシング詐欺です。詐欺サイトは、本物に似たデザインやロゴを使い、アカウントの停止、未払い料金、本人確認の期限切れ、ポイント付与などを理由に、利用者を偽のログイン画面へ誘導することがあります。
PayPay公式の「フィッシングサイトの特徴」では、不自然な日本語や不審なリンク先などが注意点として挙げられています。メール本文に公式ドメインが表示されていても、実際のリンク先が別のサイトになっているケースがあるため、表示文字だけで判断するのは危険です。
公式が案内するドメインとしては、paypay.ne.jp、paypay-corp.co.jp、paypay.co.jp、paypay-business.jpなどがあります。ただし、これらの文字列がメールに書かれているだけでは安全性を確認できません。リンク先の実際のドメインを確認する必要があります。
より安全な方法は、メールやSMSのリンクを使わず、インストール済みのPayPay公式アプリを自分で起動して、アプリ内から本人確認の手続きを進めることです。
公式アプリでの本人確認の基本的な流れ
- スマートフォンでPayPay公式アプリを起動する。
- アカウント画面から本人確認の項目を開く。
- 画面に表示された本人確認方法と必要書類を確認する。
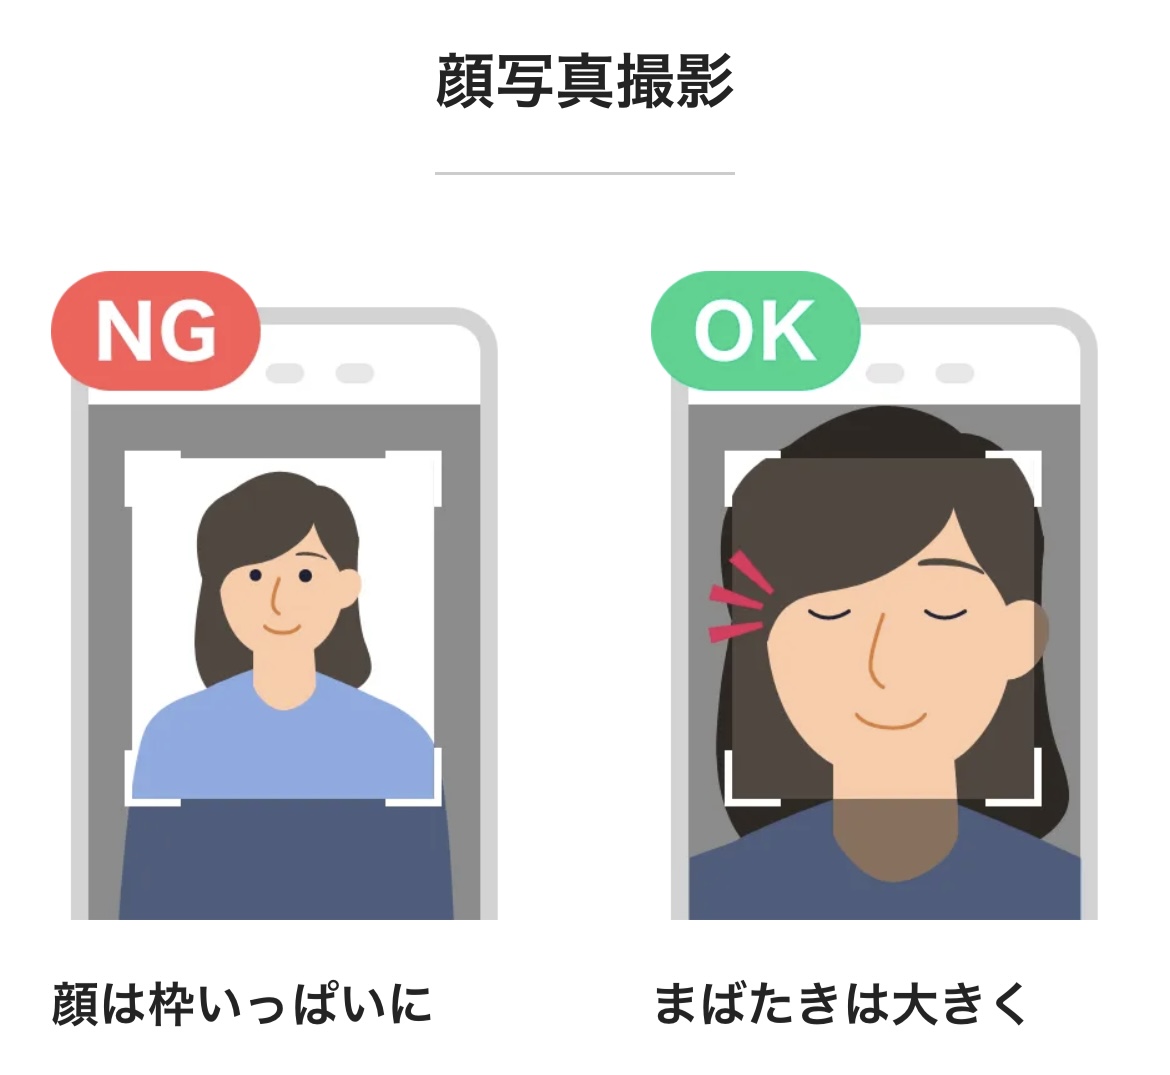
- 案内に従い、本人確認書類の読み取りや顔の撮影などを行う。
- 入力内容を確認して申請し、審査結果を待つ。
メニューの名称や表示位置はアプリのバージョンによって異なる場合があります。本人確認情報の確認について、PayPay公式ヘルプでは、アカウント画面から「詳細」または「編集」を開き、「本人確認」を選ぶ手順が案内されています。
申請方法によって審査時間も異なります。2026年2月のPayPay公式案内では、マイナンバーカードや運転免許証のICチップを読み取る方法は、暗証番号を使った申請で最短当日から翌日までに審査が完了する目安が示されています。一方、顔と本人確認書類を撮影する方法では、審査完了まで最大10日程度かかる場合があります。混雑や個別の状況によって変わるため、即日完了を保証するものではありません。
本人確認の申請自体に別途手数料は通常かかりませんが、通信料は利用者負担です。「本人確認のために料金を支払ってください」「審査を早めるために送金してください」といった要求を受けた場合は、手続きを中断して公式アプリや公式ヘルプで確認してください。
次のような要求には特に注意が必要です。
- 「今すぐ確認しないとアカウントが停止される」と強く急がせる。
- SMS認証コードやログインパスワードをメールやチャットで送るよう求める。
- 本人確認のためとして、知らないサイトに書類の画像をアップロードさせる。
- 返金やポイント付与を理由に、指定されたアプリのインストールや送金を求める。
- 本人確認と無関係な銀行口座情報やカード情報を入力させる。
PayPay公式は2026年9月7日にも、不審なサイトやリンク先からのアプリのダウンロードについて注意を呼びかけています。公式アプリ以外から本人確認を求められた場合は、その場で操作を続けないことが重要です。
【2026年最新】PayPay本人確認の評判・安全性と判断基準
PayPayの本人確認を評価する際は、利用者の不安と、実際に確認できる制度・機能を分けて考える必要があります。個人情報を提出することに抵抗を感じる人がいる一方、送金や出金、ポイント付与などの機能を利用するために本人確認を必要とする人もいます。
個々の口コミやSNS投稿だけでは、本人確認の安全性を客観的に判断することはできません。「危険だった」という投稿があっても、正規の申請で問題が発生したのか、偽サイトに誘導されたのか、別のアカウント侵害が原因だったのかによって、意味は大きく異なります。
判断材料として参考になるのは、PayPay公式の発表やヘルプ、プライバシーポリシーです。特に2026年は、不正利用やフィッシング詐欺に関する注意喚起が続いています。
- 2026年1月23日:第三者が電話番号を乗っ取るSIMスワップ詐欺への注意喚起。
- 2026年2月:本人確認の有無に応じたサービス条件の変更などを案内。
- 2026年6月2日:PayPayステップのポイント付与条件が変更され、本人確認の完了が必要に。
- 2026年8月28日:アカウントの不正利用や詐欺への注意喚起。
- 2026年9月7日:不審なサイトやリンク先からのアプリダウンロードに関する注意喚起。
- 2026年10月14日:PayPayアカウントの売買・譲渡を行わないよう注意喚起。
これらの告知は、本人確認そのものが危険であることを示すものではありません。一方で、アカウント情報や電話番号、ログイン情報を狙う攻撃が実際の対策課題になっていることは分かります。
本人確認を済ませれば安全対策がすべて完了するわけではありません。スマートフォンの画面ロックやアプリの認証を設定し、パスワードを使い回さず、身に覚えのないログインや取引がないかを確認することも大切です。
本人確認をおすすめしやすい人
- 銀行口座からチャージしたい人。
- PayPayマネーを使った送金や銀行口座への出金を利用したい人。
- PayPayステップのポイント付与条件を満たしたい人。
- 不正利用時の補償制度について、所定の条件を満たしたうえで申請できる状態にしておきたい人。
申請前に慎重な確認が必要な人
- 申請画面が公式アプリかどうか判断できない人。
- SMSやSNSで突然届いた本人確認要求に対応しようとしている人。
- 個人情報の利用目的や共同利用の範囲を確認していない人。
- 本人確認をする必要性がまだ分からず、使える機能も限定的な人。
本人確認をしない選択にも合理性はあります。ただし、本人確認をしないことが、PayPay利用時の個人情報リスクをすべてなくすわけではありません。通常の決済でもアカウント情報や取引情報などが扱われるため、どちらを選ぶ場合もセキュリティ設定と詐欺対策は必要です。
なお、2026年2月5日から5月31日まで実施された「本人確認で100ポイントもらえるキャンペーン」は、すでに終了しています。過去のキャンペーン情報を理由に申請を急がせるメッセージを受け取った場合は、開催期間と現在の公式告知を確認してください。
【paypay本人確認危険】に関するよくある質問(FAQ)
Q1:PayPayの本人確認は無料ですか?
A1:本人確認の申請自体に別途手数料は通常かかりません。ただし、通信料は利用者負担です。本人確認のための支払いを求められた場合は、公式アプリ内の手続きかどうかを確認してください。
Q2:本人確認をしないとPayPayは使えなくなりますか?
A2:本人確認をしていなくても、店頭での支払いなど利用できる機能はあります。ただし、銀行口座からのチャージ、銀行口座への出金、利用できる残高の種類、2026年6月2日以降のPayPayステップのポイント付与などに制限があります。
Q3:マイナンバーカードを使うとマイナンバーが漏れる危険はありますか?
A3:カードを本人確認書類として使うことと、マイナンバーそのものを提供することは同じではありません。公式アプリの案内に従い、暗証番号や必要情報の入力先を確認してください。SNSやメールでマイナンバーや認証コードを送ることは避けましょう。
Q4:本人確認をすると個人情報がソフトバンクやLINEヤフーに共有されますか?
A4:PayPayのプライバシーポリシーでは、関係会社やソフトバンク株式会社との共同利用について、対象情報や利用目的が定められています。ただし、共同利用の対象情報と、本人確認書類の画像など個別の情報の扱いは分けて確認する必要があります。最新のプライバシーポリシーで対象範囲を確認してください。
Q5:本人確認をした後に不正利用された場合、必ず全額補償されますか?
A5:必ず補償されるとは限りません。PayPay公式は所定の条件を満たす不正利用について全額補償を案内していますが、本人確認が必要で、取引の状況などによって扱いが異なります。自分で詐欺相手に送金した取引などは対象外となる場合があるため、被害に気づいたら公式サポートに速やかに相談してください。
Q6:本人確認の審査には何日かかりますか?
A6:2026年2月の公式案内では、マイナンバーカードや運転免許証のICチップを読み取る申請は最短当日から翌日まで、顔と書類を撮影する方法は最大10日程度が目安とされています。申請状況によって異なるため、アプリに表示される案内を確認してください。
まとめ:PayPay本人確認で失敗しないための判断基準
PayPayの本人確認は、正規の手続きであることを確認し、情報の利用目的を理解したうえで行うことが大切です。本人確認そのものを一律に危険と判断する必要はありませんが、重要な個人情報を提供する以上、情報管理や詐欺対策について理解しておく必要があります。
銀行口座への出金やPayPayマネーの利用、ポイント付与などを必要としている人にとっては、本人確認を済ませるメリットがあります。一方、店頭での支払いが中心で、本人確認が必要な機能を使わない人は、未確認のまま利用できる範囲を把握して判断する方法もあります。
申請する場合は、PayPay公式アプリを自分で起動し、本人確認の画面から手続きを進めてください。SMSやSNSのリンク先で書類を送信したり、認証コードを第三者に伝えたりしないことが重要です。
【プロの結論】本人確認の判断基準は、サービスの知名度だけでも、ネット上の不安な口コミだけでもありません。利用したい機能、提供する情報、プライバシーポリシーに記載された利用目的、公式の申請経路という4点を照らし合わせて判断することです。2026年の最新告知も確認しながら、自分に必要な利便性と個人情報リスクのバランスを考えて利用しましょう。 (出典: paypay 本人確認 危険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
