PayPayのクレジットカードチャージは2026年どう変わった?最新ルールと手順を徹底解説
2026年10月21日現在、PayPayのクレジットカードチャージは、PayPayカードを利用する方法が基本です。本人認証サービス(3Dセキュア)の設定が必要で、PayPayカード以外のクレジットカードからPayPay残高へ直接チャージすることはできません。
さらに、2026年8月31日には、PayPayカードと一部の三井住友カードを除くクレジットカードによる従来の決済サービスが終了しました。一方、他社カード利用券という仕組みも登場しており、「クレジットカードが使えなくなった」「チャージできなくなった」という情報だけでは、現在の利用条件を正確に把握できません。この記事では、PayPay公式ヘルプや公式ガイド、関連ニュースをもとに、最新ルール、チャージの手順、上限金額、ポイント還元、ネットの反応で混同されやすい点まで詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高へのクレジットカードチャージは、3Dセキュアを登録したPayPayカードが対象。
- 要点2:2026年8月31日に他社カードの従来の決済方式が終了。対象外のカードには他社カード利用券などの選択肢がある。
- 要点3:チャージ自体はポイント付与の対象外。ポイントを重視するなら、PayPayクレジットによる直接払いとの比較が重要。
【2026年最新情報】PayPayのクレジットカードチャージは何が変わった?
PayPayのクレジットカードチャージを理解するうえで、最初に押さえたいのが「残高へのチャージ」と「クレジットによる直接支払い」の違いです。
PayPay公式ヘルプによると、PayPay残高へクレジットカードからチャージできるのは、本人認証サービス(3Dセキュア)の登録を完了したPayPayカードです。他社のクレジットカードをPayPayに登録できる場合でも、そのカードからPayPay残高へ直接チャージできるわけではありません。
PayPayカードを利用する場合も、残高へチャージする方法と、PayPayクレジットを設定してチャージせずに支払う方法があります。どちらを選ぶかによって、ポイント還元や残高管理の方法が変わります。
また、2026年8月31日には、PayPayカードと一部の三井住友カード以外のクレジットカードによる従来の決済方式が終了しました。9月1日以降は、対象の三井住友カードなら直接支払いを継続でき、それ以外の他社カードは他社カード利用券を購入して店頭で使う方法などに切り替わっています。
つまり、2026年の最新ルールを判断する際には、次の3点を区別する必要があります。
- PayPay残高にクレジットカードからチャージできるか
- 登録したクレジットカードでPayPayの支払いができるか
- PayPayクレジットによる直接払いが利用できるか
この3つは同じサービスではありません。「PayPayでクレジットカードが使えない」という情報を見かけても、チャージの制限なのか、従来のカード決済の終了なのかを確認することが大切です。
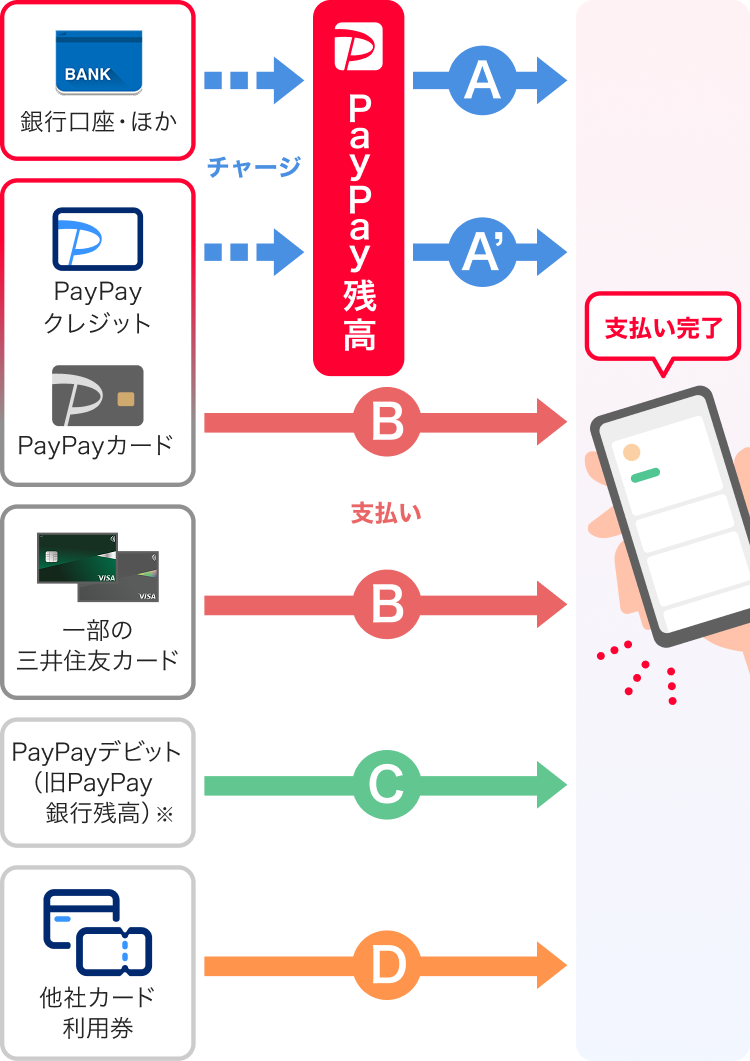
【詳細まとめ】クレジットカードチャージ・PayPayクレジット・他社カード利用券の違い
名称が似ているため混同されやすい3つの方法を整理します。自分のカードを使い続けられるか判断する際にも、以下の違いが役立ちます。
- PayPayカードからのチャージ:PayPay残高に入金してから支払う方法。本人認証の設定が必要です。
- PayPayクレジット:PayPayカードを登録して利用設定を行い、残高にチャージせず後払いで支払う方法です。PayPayクレジットから残高へのチャージもできます。
- 他社カード利用券:対象の他社クレジットカードで利用券を購入し、PayPay加盟店の店頭支払いに使う仕組みです。PayPay残高へのチャージではありません。
他社カード利用券は、従来のクレジットカード決済をそのまま継続する仕組みではありません。PayPay公式ガイドでは、利用券の対象外として請求書払い、ネットサービスへの支払い、モバイルオーダーなどが案内されています。店頭で使える場合でも、すべてのPayPay決済に利用できるわけではない点に注意してください。
また、PayPayクレジットとPayPay残高は、通常の支払いで自由に併用できるものではありません。利用券と残高などを組み合わせる場合は、別途定められた条件に従う必要があります。
【経緯解説】2026年の制度変更を時系列で整理
PayPayのクレジットカード利用をめぐっては、ポイント制度の変更と、他社カードによる従来の決済方式の終了が続きました。時期ごとの動きを整理すると、現在のルールが分かりやすくなります。
| 時期 | 主な変更・出来事 | 利用者への影響 |
|---|---|---|
| 2026年6月2日 | PayPayステップの各種特典が変更 | 本人確認などの適用条件が重要に。チャージはポイント付与対象外 |
| 2026年7月1日 | 他社カード利用券の導入について報道 | 他社カードを継続利用するための別方式が案内された |
| 2026年8月31日 | PayPayカードと一部の三井住友カード以外の従来のカード決済が終了 | 対象外のカードは従来どおりの直接決済ができなくなった |
| 2026年9月1日以降 | 対象の三井住友カードは直接決済を継続。対象外の他社カードは利用券方式などに移行 | カードの発行会社や対象カードの条件を確認する必要がある |
| 2026年10月21日現在 | PayPayカードによる残高チャージ、PayPayクレジット、他社カード利用券などを区別して利用 | 目的に合わせて支払い方法を選ぶことが重要 |
2026年7月1日付のImpress Watchの報道では、他社カード利用券は、従来のカード決済終了後も他社カードを利用するための仕組みとして紹介されました。利用者は登録した他社カードで利用券を購入し、その利用券をPayPay加盟店での支払いに充てる方式です。
利用券の金額は、1万円分、3万円分、5万円分、10万円分、20万円分から選択できます。購入単位が1万円単位であるため、数百円や数千円の支払いに合わせて自由にチャージする方法とは使い勝手が異なります。
一方、PayPayカードによる残高チャージの仕組みそのものが、2026年8月31日に一律終了したわけではありません。終了したのは対象外の他社カードによる従来の決済方式です。この違いが、変更内容を理解するうえで重要なポイントです。
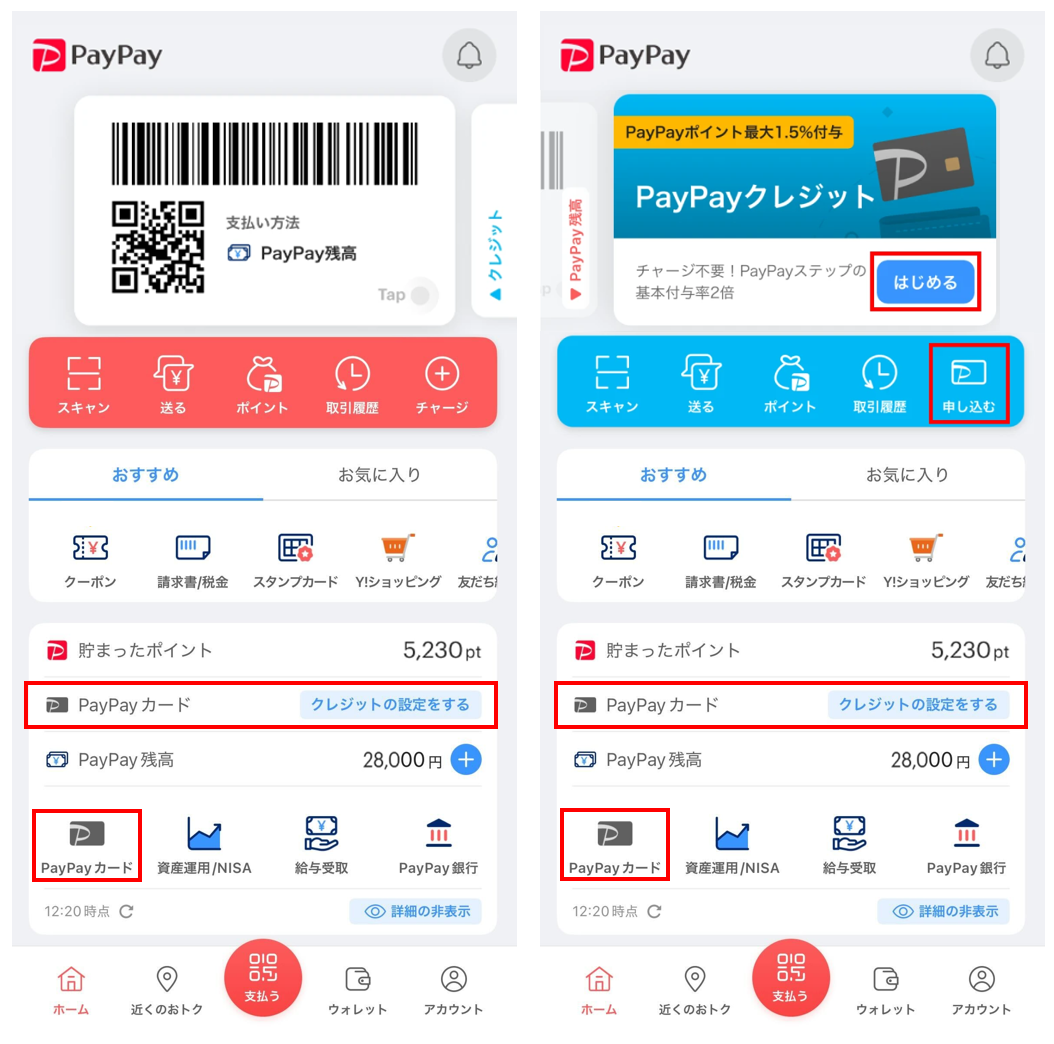
【実践ガイド】PayPayカードからチャージする手順と必要な設定
PayPayカードを使って残高にチャージするには、カードの登録と本人認証を済ませたうえで、アプリからチャージ操作を行います。
手順1:PayPayカードを登録する
PayPayアプリでPayPayカードの登録とPayPayクレジットの利用設定を行います。利用開始にあたって申し込みや設定が必要になる場合があるため、アプリに表示される案内を確認してください。
手順2:本人認証サービス(3Dセキュア)を設定する
カード会社側の会員ページなどで、3Dセキュアの利用設定を行います。Visa Secure、Mastercard ID Check、J/Secureなど、カードブランドに応じた本人認証サービスが利用されています。
ここで注意したいのが、カード会社の画面で設定しただけでは、PayPay側の本人認証が完了していない場合があることです。PayPay公式ヘルプでは、アプリ右下の「アカウント」から「支払い方法の管理」を開き、対象カードの「本人認証をする」から手続きを進めるよう案内しています。
手順3:チャージ画面を開く
PayPayアプリのホーム画面で「+」をタップします。チャージ金額の入力欄の下にあるチャージ方法の選択画面を開き、「クレジット」またはアプリに表示される該当のチャージ方法を選択します。
手順4:金額を入力してチャージする
チャージしたい金額を入力し、「チャージする」をタップします。完了画面が表示されたことを確認してください。チャージが完了した金額は、取り消しやキャンセルができないため、金額とチャージ方法を確かめてから操作しましょう。
なお、PayPayクレジットを利用している場合も、残高へのチャージ操作が可能です。ただし、チャージをせずに直接支払う方法もあるため、毎回残高を増やす必要があるとは限りません。
【上限・手数料・ポイント還元】チャージは本当にお得なのか?
PayPayのクレジットカードチャージを利用する際には、利用上限、手数料、ポイント還元を分けて考える必要があります。とくに、チャージでポイントが貯まると思っている人は注意が必要です。
1.PayPayカードからのチャージ上限
PayPay公式の上限案内では、PayPayカードによるチャージは、本人認証の状況などによって利用上限が変わります。通常の上限は過去24時間で2万円、過去30日間で5万円です。アカウントに青い優良バッジが表示されている場合は、過去24時間・過去30日間ともに25万円まで引き上げられます。
ただし、上限金額は変更される場合があり、カード会社側の利用可能額やPayPay側の利用制限によってもチャージできないことがあります。表示される上限と利用状況を確認してください。
2.チャージ手数料
PayPay公式のチャージ案内では、PayPayカード、PayPayクレジット、銀行口座などによる通常のチャージは基本的に手数料無料です。ただし、ソフトバンク・ワイモバイルまとめて支払いを利用する場合は、毎月初回のチャージは無料ですが、同じ月の2回目以降はチャージ金額の2.5%(税込)の手数料がかかります。
クレジットカードチャージと、携帯電話料金と合算してチャージする方法は、手数料の条件が異なります。別のチャージ方法を検討する場合は、この点も比較しましょう。
3.チャージしてもポイントは付与されない
PayPay公式のポイント解説では、PayPayカードから残高へチャージしてもPayPayポイントは付与されないと案内されています。さらに、チャージ後に残高で支払った場合は、支払い方法が「残高」として扱われます。
2026年6月2日以降のPayPayステップでは、本人確認などの条件を満たしたうえで、PayPayクレジットによる直接払いは基本付与率1.0%、残高払いは基本付与率0.5%と案内されています。条件達成によって、クレジット払いの付与率が最大1.5%になる場合もあります。
例えば、ポイント還元の条件を満たしたうえで1万円を支払う場合、基本付与率だけを単純計算すると、PayPayクレジットの直接払いは100ポイント相当、残高払いは50ポイント相当です。実際の付与額は対象取引、付与条件、計算単位などによって変わります。
ポイントを重視するなら、残高へチャージしてから支払う方法よりも、PayPayクレジットを設定して直接支払う方法が有利になる場合があります。残高払いが必要な場面と、ポイントを優先したい場面を使い分けるのが合理的です。

【噂の真相・ネットの反応】「PayPayでクレカが使えない」は本当?
PayPayのクレジットカード利用については、「チャージできない」「他社カードが使えなくなった」「カード利用が全面的に終了した」といった異なる意味の情報が混同されやすくなっています。2026年の変更を理解するには、どの機能が対象なのかを確認することが欠かせません。
誤解1:PayPayカード以外はPayPayで一切使えない
これは正確ではありません。PayPayカード以外のカードは残高チャージには対応していませんが、2026年9月1日以降も、一部の三井住友カードはPayPayに登録して直接支払う方法を継続できます。また、対象外の他社カードには、他社カード利用券を購入して店頭で使う方法があります。
誤解2:他社カード利用券を買えば、どの決済でも従来どおり使える
これも誤解です。他社カード利用券はPayPay残高ではなく、利用できる場面も限定されています。公式ガイドでは、請求書払い、ネットサービスへの支払い、モバイルオーダーなどは対象外とされています。利用券を購入する前に、自分が使いたい店舗や決済方法に対応しているか確認しましょう。
誤解3:クレジットカードからチャージすればポイントを二重取りできる
PayPayカードからの残高チャージは、PayPayポイントの付与対象外です。さらに、残高から支払ったときの付与率は、PayPayクレジットによる直接払いとは異なります。チャージと支払いを分けるだけで、ポイントが二重に貯まるわけではありません。
ネットの反応や「炎上」という言葉を見るときの注意点
今回の制度変更で利用者が確認すべき論点は、従来のカード決済が終了したこと、利用券の購入単位が1万円単位であること、そしてチャージと直接払いでポイントの扱いが異なることです。SNSや掲示板で「改悪」「使えなくなった」といった評価を見かけた場合も、その投稿がどの機能を指しているかを切り分ける必要があります。
制度変更に対する不満や疑問が投稿されていたとしても、それだけでサービス全体が炎上している、あるいはすべてのクレジットカードが利用停止になったと判断することはできません。公式の利用条件と個々の投稿を分けて読み、カードの種類、利用日、支払い方法を確認することが、噂の真相を見極める近道です。
【チャージできないときの対処法】原因別に確認すべきポイント
PayPayカードを登録しているのにチャージできない場合は、次の項目を順番に確認しましょう。
- 3Dセキュアの登録が未完了:カード会社側の設定だけでなく、PayPayアプリ側の本人認証も完了しているか確認します。
- チャージ上限に達している:過去24時間・過去30日間の利用額を確認し、利用可能額が回復してから再度操作します。
- カード会社側の利用可能額を超えている:カードの利用可能枠や、カード会社が設定した制限を確認します。
- アプリの設定や表示に問題がある:PayPayアプリを最新版に更新し、チャージ方法の選択画面にPayPayカードまたはPayPayクレジットが表示されるか確認します。
- セキュリティ上の利用制限がかかっている:上限内であっても、利用状況などにより決済やチャージが制限される場合があります。エラーメッセージに従って公式ヘルプを確認してください。
3Dセキュアを設定していても、必ずチャージが成功するとは限りません。何度も操作を繰り返す前に、エラーの内容と利用可能額を確認することが大切です。
また、チャージ後のキャンセルはできません。操作をやり直す場合も、すでに完了した取引が取り消されるわけではないため、金額を十分に確認してから実行しましょう。
【paypay クレジットカードチャージ】に関するよくある質問(FAQ)
Q1:PayPayはクレジットカードからチャージできますか?
A1:はい。PayPay残高へのクレジットカードチャージは、本人認証サービス(3Dセキュア)の登録を完了したPayPayカードが対象です。PayPayカード以外のクレジットカードから直接チャージすることはできません。
Q2:PayPayカード以外のクレジットカードは2026年9月以降使えませんか?
A2:すべてのカードが使えなくなったわけではありません。一部の三井住友カードは直接決済を継続でき、対象外の他社カードについても、他社カード利用券を購入して店頭支払いに利用する方法があります。ただし、利用券はネットサービスや請求書払いなどには使えません。
Q3:PayPayカードからチャージするとポイントは貯まりますか?
A3:残高へのチャージ自体はPayPayポイントの付与対象外です。ポイントを重視する場合は、PayPayクレジットを設定して直接支払う方法を検討してください。2026年6月2日以降のPayPayステップでは、条件を満たした場合の基本付与率はクレジット払いが1.0%、残高払いが0.5%です。
Q4:PayPayカードのチャージ上限はいくらですか?
A4:通常は過去24時間で2万円、過去30日間で5万円です。アカウントに青い優良バッジが表示されている場合は、過去24時間・過去30日間ともに25万円まで引き上げられます。カード会社側の利用可能額などによっても制限される場合があります。
Q5:PayPayカードからチャージすると手数料はかかりますか?
A5:PayPayカードによる通常の残高チャージは手数料無料です。ただし、ソフトバンク・ワイモバイルまとめて支払いによるチャージは、毎月初回は無料で、同じ月の2回目以降はチャージ金額の2.5%(税込)の手数料がかかります。
まとめ:今後のPayPay利用で失敗しないための判断基準
2026年10月21日現在、PayPayのクレジットカードチャージは、3Dセキュアを設定したPayPayカードが基本です。他社カードによる従来の決済方式は2026年8月31日に終了しましたが、一部の三井住友カードは引き続き直接支払いに利用でき、対象外のカードには他社カード利用券という選択肢があります。
利用方法を選ぶときは、次の3点を基準にすると判断しやすくなります。
- 残高を管理したい人:PayPayカードからチャージする方法。ただし、チャージ上限とポイント付与対象外である点に注意が必要です。
- ポイント還元を重視する人:PayPayクレジットによる直接払い。適用条件を満たせば、残高払いより基本付与率が高くなります。
- 他社カードを継続利用したい人:対象の三井住友カードかどうかを確認し、対象外の場合は他社カード利用券の利用条件と対応店舗を確認する方法です。
PayPayの最新情報を確認する際は、「チャージ」「直接払い」「他社カード利用券」を混同しないことが重要です。利用目的とポイント還元、上限金額を比較したうえで、自分に合った支払い方法を選びましょう。今後ルールが変更される可能性もあるため、実際に利用する際はPayPay公式ヘルプと公式ガイドで最新の条件を確認してください。 (出典: paypay クレジットカード チャージ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
